金利ある世界、だそうです。
世間では利上げのニュースが流れるたびに、預金金利がついて家計が潤うだのなんだのと騒がしいわけですが、まずは足元の算数をしてみます。
以下をオオサンショウウオ。
富の源泉スペシャル’2016春一番:ケッサイ地殻変動
富の源泉2020夏:豊田商事と金本位制の崩壊
***
日銀が民間銀行から預かっている当座預金には、利息をつける仕組み(補完当座預金制度)があります。
もちろんこれは金融調節のための制度であって、銀行に小遣いをあげるための仕組みではありません。
ただ、動いている数字の桁がすごいことになっています。
東洋経済の報道によると、日銀が2024年度に金融機関へ支払った利息は1兆2517億円でした。
2025年5月時点の付利対象は約508兆円で、このときの付利金利は0.5%です。
その後、日銀は政策金利を9月に1.0%から1.25%へ引き上げ、2026年10月29〜30日の会合では1.25%程度に据え置いています(大和総研レポート)。
***
では、支払う側の日銀の損益はどうなっているのか。
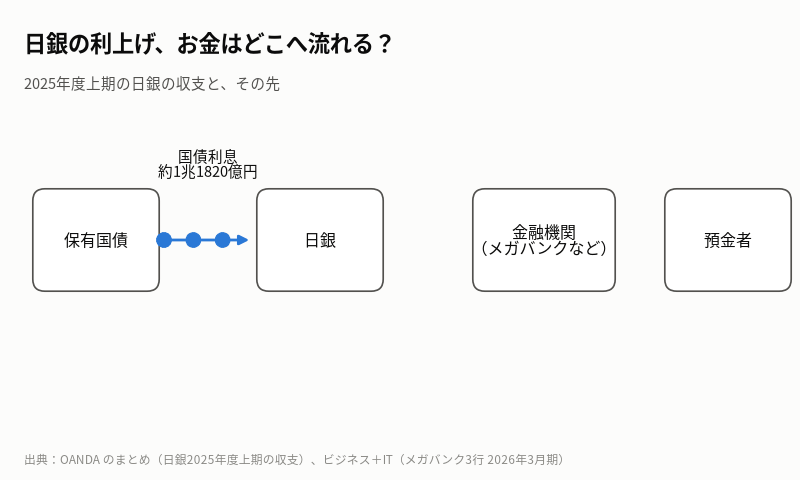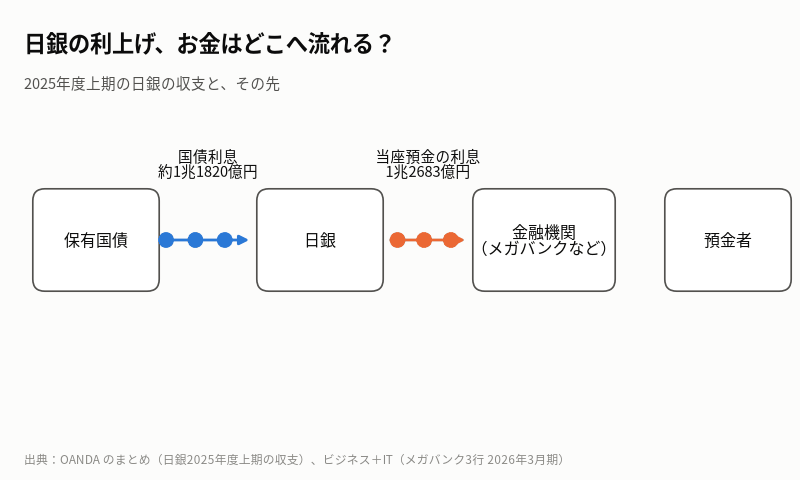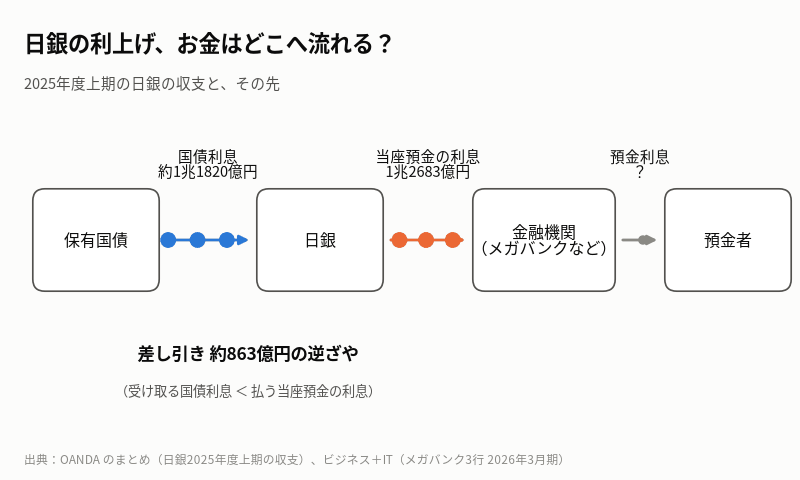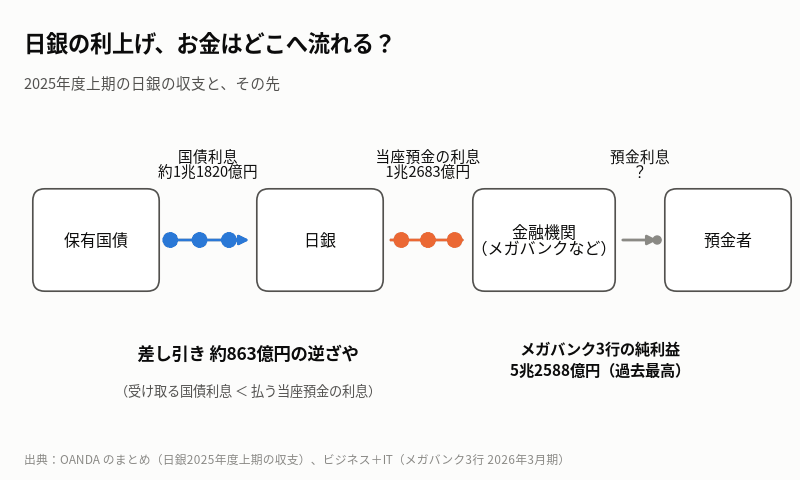
こちらのまとめによると、2025年度上期の日銀の収支は以下のようになっています。
・受け取った国債利息:約1兆1820億円
・支払った補完当座預金制度利息:1兆2683億円
差し引き、約863億円の逆ざやです。

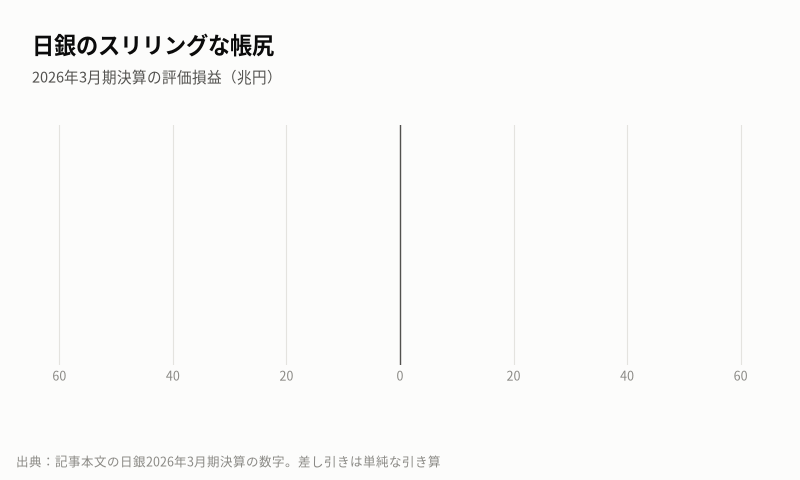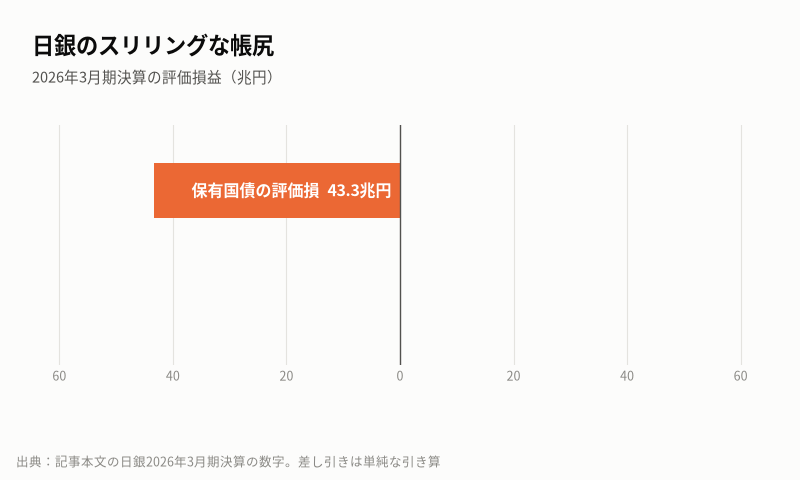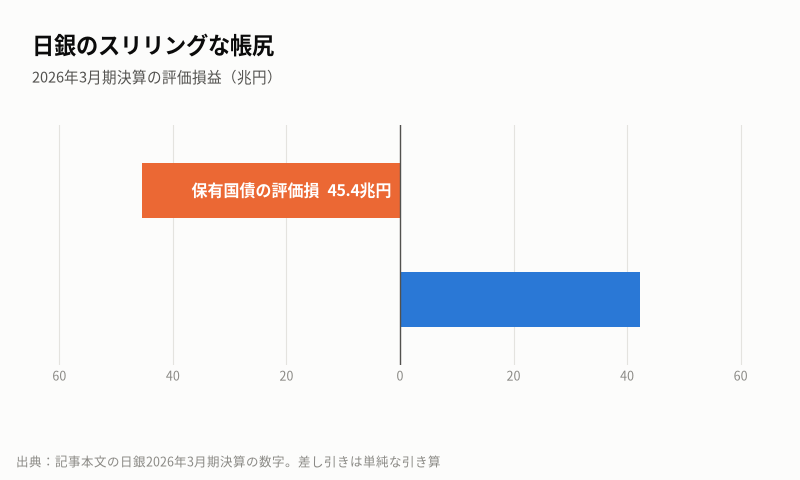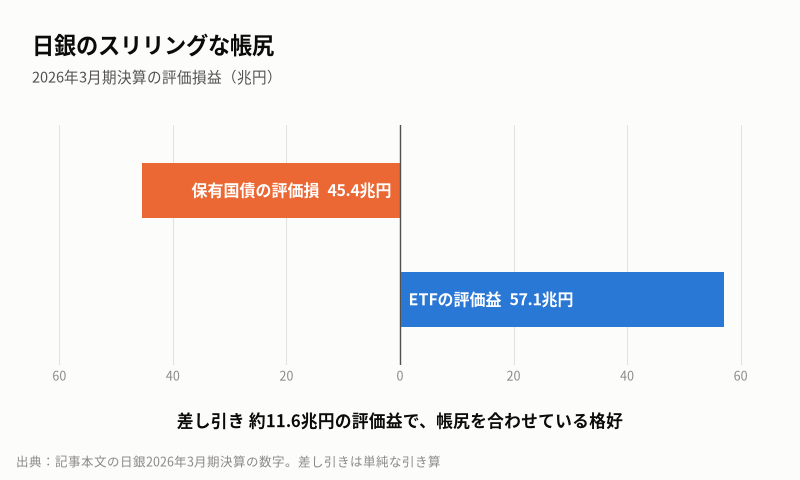
さらに日銀の2026年3月期決算では、保有国債の評価損が過去最大の45兆4414億円に達しました。
手持ちのETFの評価益が57兆657億円あるので帳尻を合わせている格好ですが、なかなかスリリングなバランスシートです。
***
一方、受け取る側のメガバンクはどうでしょうか。
報道によると、メガバンク3行の2026年3月期純利益は合計5兆2588億円となり、3行そろって過去最高を記録しました。
主な要因は、国内金利上昇による資金利益の改善だそうです。
日銀が年間1兆円以上を金融機関に支払い、逆ざやと45兆4414億円の国債評価損を抱え、メガバンク3行が5兆2588億円の過去最高益を叩き出す。
そして末端の預金者の手元に、いったいどれだけの利息が戻ってきているのか。
通帳を開いて算数してみると、なかなか味わい深いものがあります。
※ATMの手数料で吹き飛ぶような計算でないことを祈るばかりです。