同じお財布のオモテとウラ、という気がしますな。
(意見には個人差があります)
世間では、1ドル163円台の円安を政府が円買い介入で止めて、家計を守ってくれた、という話になっているようです。
そこで今回は、外為特会の数字と並べて算数をしてみます。
以下をオオサンショウウオ。
ゆ~び・き~った・っす!
富の源泉2020夏:豊田商事と金本位制の崩壊
不連続シリーズ富の源泉スペシャル:170年ぶりのメキシコドルの復活
***
まずは円買い介入の数字からです。
熊本日日新聞の報道によりますと、2026年7月下旬には1ドル163円台後半と、約39年8カ月ぶりの円安水準をつけていました。
そこへ入った円買い介入が以下の通りです。
- 2026年7月30日:7兆9756億円(1日として過去最大。従来の最大は4月30日の6兆2787億円)
- 2026年7月31日:5兆5523億円(日米が28年ぶりに協調したうちの日本の支出分)
- 2026年8月3日:1兆8714億円
この3日間の合計は15兆3993億円にのぼります。
相場は8月3日に155円台前半、9月8日には152円台へと動きました。
ここだけ見れば、巨額の資金を投じて円安を食い止めたように見えます。
***
一方で、外為特会の数字はどうなっているでしょうか。
介入の原資は外貨準備(大半はお米の国の国債)で、外為特会は円安のあいだ外貨資産の金利収入を積み上げてきたのではないか、という仮説が成り立ちます。
別の熊本日日新聞の報道によると、外為特会の2025年度の剰余金は5兆565億円(前年度は5兆3603億円)となっています。
報道にある内訳の数字を並べると、こうなります。
- 外為資金:1兆3414億円
- 2026年度当初予算の一般会計:3兆1300億円
- 防衛財源:7520億円
※なお、この内訳の合計は剰余金総額の5兆565億円と合いません(約1669億円の差があるため、正確な関係は財務省の資料で要確認です)。
***
さらに、日本総合研究所のレポートでは、この外為特会の剰余金について以下のような分析が示されています。
- 剰余金は2027年度以降に目減りする公算が大きい。
- 現行法では、為替差益は原則として繰り入れられない。
- 引当を減らして捻出できるのは、年1兆円前後。
※もちろん、3日間の介入額15兆3993億円がそのまま損益に直結するわけではありません(評価損益はまだ確認できていません)。
***
さて、ここまで出た数字を並べてみると、どういう仮説が浮かぶでしょうか。
外為特会に5兆565億円の剰余金があり、報道では2026年度当初予算の一般会計に3兆1300億円とされている一方で、1ドル163円台後半になった2026年7月末から8月初めにかけて3日間で合計15兆3993億円の円買い介入が行われた。
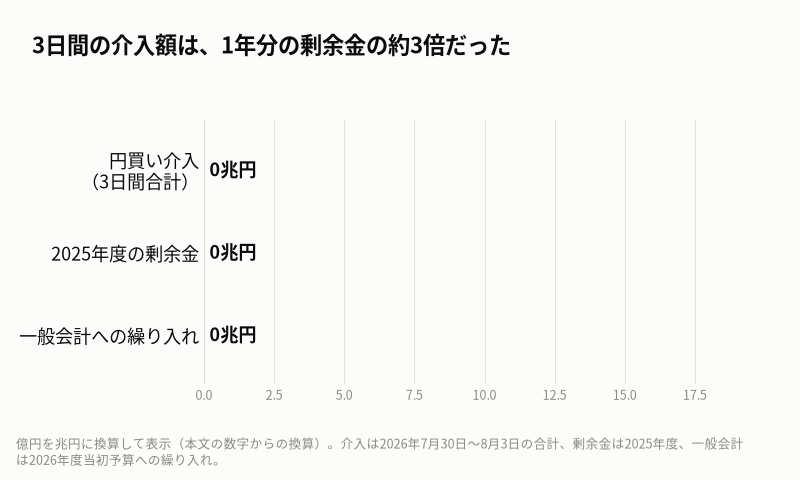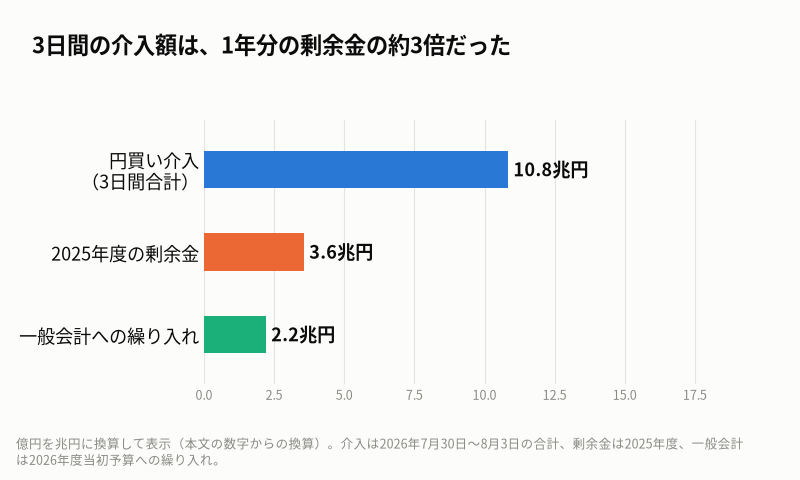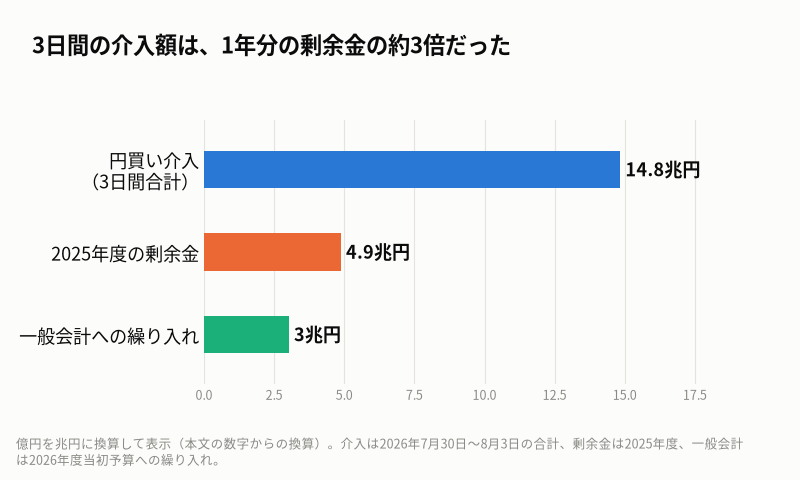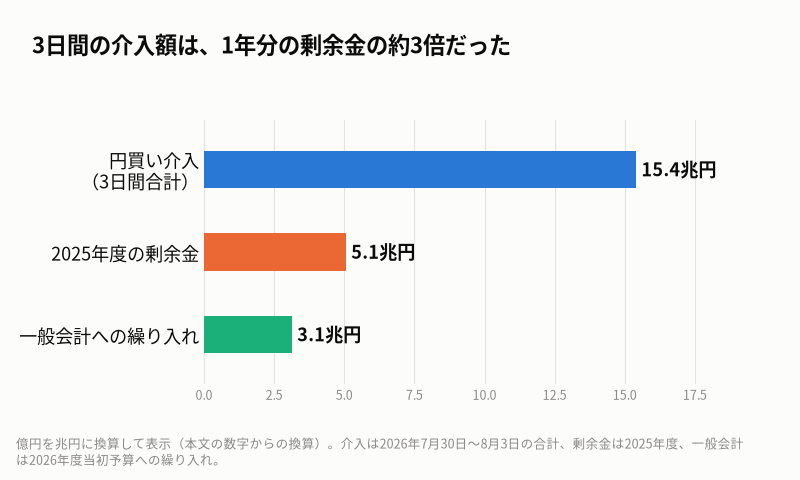
これを見ると、円安で政府の帳簿が黒字になり、介入はその黒字の一部を使って円安の速度を調整しているのではないか、とも考えられます。
「円安から家計を守る」話と「国庫がもうかる」話が、同じ口座で動いているのではないか、という見方です。
介入は円安を止めるのではなく、円安の入口で売り、出口で買い戻す為替のゲームに近いのかもしれない——そんな仮説を頭に置きながら、一度お手元の電卓で算数してみることをおすすめします。
→ 2027年度以降に剰余金が目減りする公算が大きいとなると、そのとき一番困るのは誰なんでしょうな。
りんくる:
・7〜8月の円買い介入報道(熊本日日新聞)
・外為特会2025年度剰余金の報道(熊本日日新聞)
・外為特会の剰余金に関する分析レポート(日本総合研究所)
