引き算のキホンですな。(意見には個人差があります)
以下の続きです。
不連続シリーズ:富の源泉スペシャル:日銀の利上げで一番もうかるのは誰?
前回は、日銀が当座預金に利息を払い、2026年3月期にメガバンク3行が合計5兆2588億円の過去最高益を出した一方で、預金者の通帳にはどれだけ戻っているのか、という話をしました。
今回は、その増益の理由とされる「国内金利の上昇による資金利益の改善」(ビジネス+IT)の引き算と、決済の通り道の話をしてみます。
◆◆◆
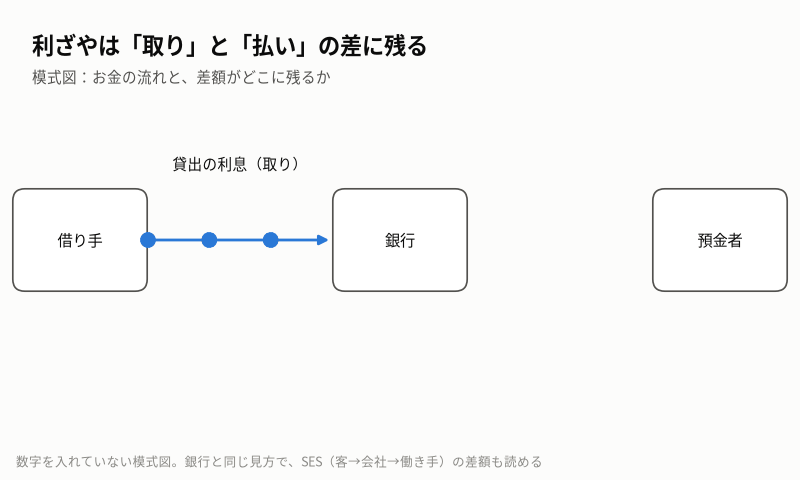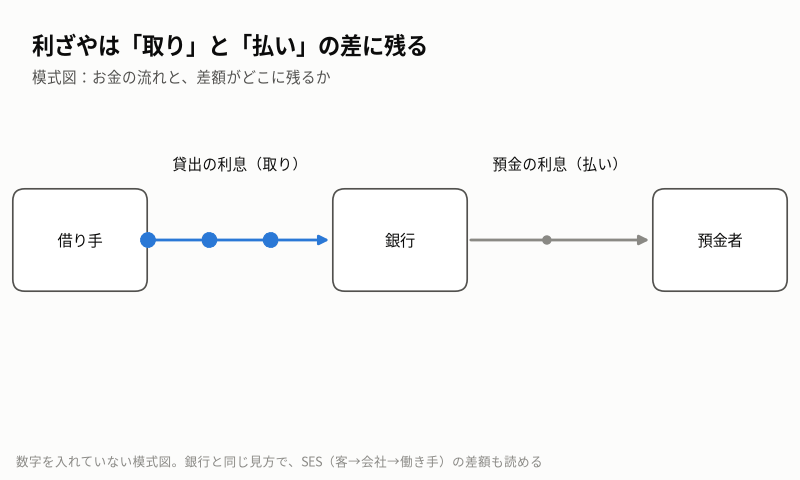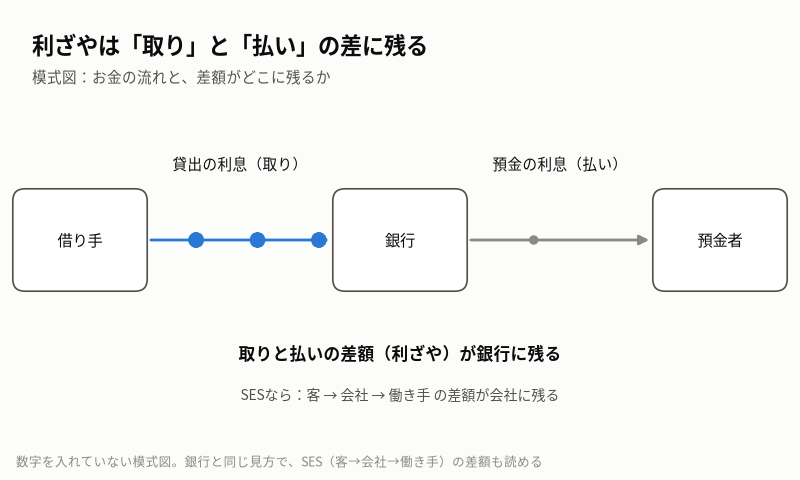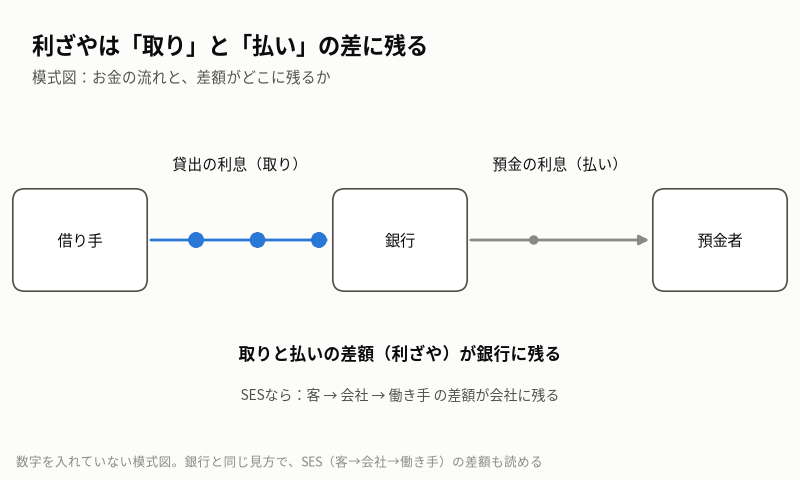
「資金利益の改善」というのは、子供のころにデークの棟梁の膝の上で習った算数に翻訳すると、こういうことではないでしょうか。
預金者から安く集めて借り手に高く貸す、その貸出金利と預金金利の差額である「利ざや」が広がったのではないか、という仮説です。
もし預金者に払う利息と、貸出先から取る利息が同じペースで上がっていたら、引き算の答えは変わりません。
純利益の主な増益要因が資金利益の改善、つまり利ざや側だとすれば、「払い」と「取り」のあいだの開きが大きくなっている計算になりませんか?
金融部門の儲けの出どころについては、ノーキョーの件で以下をオオサンショウウオ。
不連続都市伝説シリーズ:農協は金融部門の儲けを農業部門の赤字の補填に使っている?
もっとも、銀行の場合は、借り手が返せなくなる信用リスクや、いつでも引き出せる流動性、それに決済インフラを自前で担っています。
何のリスクも実体も引き受けずに右から左へ流すだけの仲介とは、そこが違います。
◆◆◆
では、その利ざやの次に、決済の通り道の取り分を誰が取るか、という話に移ります。
金融庁の資料によると、法定通貨と価値が連動するデジタル通貨「ステーブルコイン」の世界市場は約2,900億ドル(約45兆円)規模で、国内の流通銘柄はUSDCとJPYCだそうです(金融庁資料)。
さらに2026年9月2日付で、スリーダイヤな三菱UFJなど国際金融機関21社が、お米の国のドル建てステーブルコインの新事業体を2026年下期に設立することで合意したと発表しました(三菱UFJ銀行ニュースリリース)。
ステーブルコインやトークン化預金が広がると、これまで決済の途中で落ちていたチャリンチャリンという取り分は、いったい誰の財布に移るんでしょうかね。
銀行自身が新事業体を作るということは、看板を掛け替えてでも、通り道のポジションは手放したくないのかもしれません(しらんデ〜?)。
「客から受け取る額」から「現場や元手に払う額」を引いた差額。
ごみためでは、その差額のぶんだけ中間でどんなリスクや機能を引き受けているのか、一度引き算してみることをおすすめします。
→ところで、みなさんの職場のあいだに挟まっている会社は、働き手に払う額と客から取る額の差額で、信用リスクやインフラの代わりに何を引き受けているんでしたっけ?
